
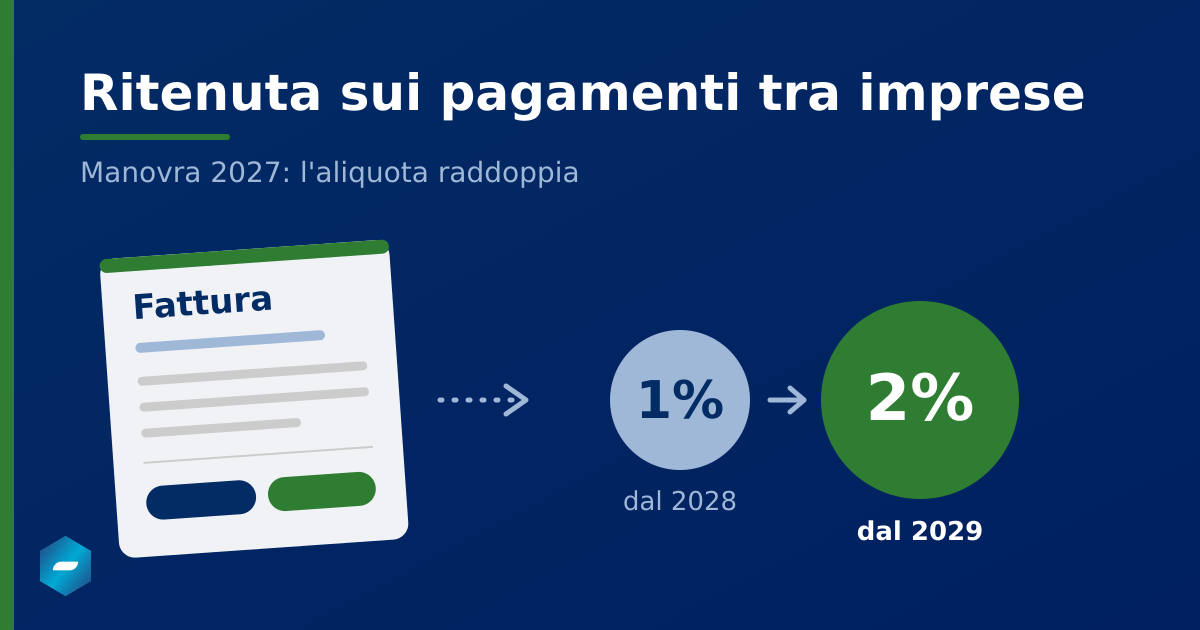
Il disegno di legge di bilancio 2027 (A.C. 3174-bis), in esame presso le Commissioni Bilancio, interviene con l’articolo 35 sulla ritenuta d’acconto applicata ai pagamenti delle fatture tra imprese. La ritenuta è stata introdotta dalla legge di bilancio 2026 e diventerà operativa dal 1° gennaio 2028. La proposta ne porta l’aliquota all’1% per il 2028 e al 2% dal 2029, in luogo dello 0,5% e dell’1% attualmente previsti [1][2][3][6].
Il termine per la presentazione degli emendamenti è scaduto il 17 novembre 2026. Il Ministro dell’Economia ha difeso la misura in audizione il 12 novembre, mentre alcune associazioni di categoria ne chiedono la soppressione [4][7]. Il testo non è quindi definitivo. Per una PMI la questione non è soltanto tributaria: la ritenuta costituisce un acconto d’imposta, ma riduce l’incasso effettivo di ogni fattura e incide sul capitale circolante. È in questa prospettiva che conviene leggerla.
1. Il quadro normativo vigente
La ritenuta è stata inserita dalla legge 30 dicembre 2025, n. 199 (Gazzetta Ufficiale n. 301 del 30 dicembre 2025, S.O. n. 42/L), art. 1, commi 112-115. Il comma 112 introduce la disciplina nell’art. 25 del D.P.R. 29 settembre 1973, n. 600; il comma 113 la replica nell’art. 38, comma 1, del D.Lgs. 24 marzo 2025, n. 33 (Testo unico in materia di versamenti e riscossione), mentre il comma 115 ne fissa l’applicazione ai pagamenti eseguiti dal 1° gennaio 2028 [1][2]. Essa riguarda i corrispettivi di prestazioni di servizi e cessioni di beni resi nell’esercizio di impresa da soggetti residenti e da stabili organizzazioni in Italia di non residenti.
Nella formulazione attuale l’aliquota è pari allo 0,5% per il 2028 e all’1% dal 2029, e si applica ai pagamenti eseguiti a decorrere dal 1° gennaio 2028 [1]. La ritenuta non è operata quando il pagamento avviene con le modalità previste dall’art. 41, comma 1, del medesimo Testo unico [1]. Le modalità attuative sono rimesse a un provvedimento del direttore dell’Agenzia delle entrate, la cui emanazione è attesa entro il 2027 [1][2].
2. Cosa prevede l’articolo 35 del disegno di legge
L’articolo 35 sostituisce la progressione delle aliquote: 1% dal 1° gennaio 2028 e 2% dal 2029 a regime [5][6]. La base di calcolo resta il corrispettivo al netto dell’IVA. Rileva la data del pagamento e non quella della fattura: una fattura emessa nel 2027 e saldata nel 2028 è dunque assoggettata a ritenuta [6].
Un punto va tenuto distinto. La decorrenza dal 2028 è già stabilita dalla legge n. 199/2025 e opererebbe anche qualora l’aumento delle aliquote non fosse approvato [6]. La discussione parlamentare riguarda l’entità del prelievo anticipato, non l’esistenza dell’istituto.
3. Soggetti obbligati ed esclusioni
La ritenuta è applicata dall’acquirente o committente, che agisce come sostituto d’imposta: all’atto del pagamento di una fattura elettronica trattiene l’importo e lo versa all’Erario [5]. La subisce il fornitore, residente o stabile organizzazione in Italia.
Restano esclusi, secondo il testo in vigore e le ricostruzioni della stampa specializzata:
- i fornitori che hanno aderito al concordato preventivo biennale (D.Lgs. 12 febbraio 2024, n. 13) o rientrano nel regime di adempimento collaborativo (D.Lgs. 5 agosto 2015, n. 128) [1][6];
- gli acquisti effettuati da consumatori [6];
- i pagamenti eseguiti con le modalità di cui all’art. 41, comma 1, del Testo unico, già soggetti a ritenuta bancaria [1][6];
- i contribuenti in regime forfettario, come indicato dalle fonti che hanno esaminato il testo del disegno di legge [6][9].
4. Natura di acconto e profili ancora aperti
La ritenuta ha natura di acconto: il fornitore la scomputa dalle imposte sui redditi dovute (IRPEF o IRES). Il Ministro dell’Economia ha ribadito in audizione che, per il contribuente in regola, essa costituisce un anticipo interamente recuperabile, mentre il costo effettivo ricade su chi omette la dichiarazione o il versamento [4].
La norma primaria non disciplina però i termini di versamento né la certificazione delle somme trattenute, e rinvia entrambi al provvedimento dell’Agenzia delle entrate [1]. Fino alla sua pubblicazione restano indefiniti gli adempimenti contabili a carico dei sostituti e il raccordo con gli altri regimi di ritenuta.
5. Impatto sulla liquidità: un’ipotesi di calcolo
L’effetto per l’impresa fornitrice è finanziario. Su una fattura con imponibile di 1.000 euro la ritenuta è di 10 euro nel 2028 e di 20 euro dal 2029 [5]. Si consideri, a titolo di esempio, una PMI che incassi corrispettivi per 2.000.000 euro annui al netto dell’IVA: a regime il prelievo anticipato ammonterebbe a 40.000 euro ogni anno, trattenuti dai clienti prima della liquidazione delle imposte.
L’anticipo si riassorbe soltanto nella misura in cui l’impresa abbia imposte da versare. Un fornitore con perdite fiscali, margini contenuti o crediti d’imposta pregressi subirebbe una ritenuta superiore al debito d’imposta e si troverebbe con un credito da compensare o da chiedere a rimborso, con un ulteriore sfasamento temporale. Si tratta di una conseguenza strutturale del meccanismo, da considerare nel piano di tesoreria.
La relazione tecnica stima un maggior gettito di 734,5 milioni di euro nel 2028 e di 1.469 milioni a regime dal 2029, di cui 584 milioni da IRPEF e 885 milioni da IRES [5]. Secondo quanto riportato dalla stampa, la stessa relazione non quantifica l’evasione e i mancati versamenti che la misura intende recuperare [4].
6. Le posizioni nel dibattito parlamentare
Nell’audizione del 12 novembre 2026 il Ministro dell’Economia ha sostenuto che la misura colpisce soltanto chi si sottrae agli obblighi dichiarativi e di versamento, e che per gli altri opera come anticipo; ha inoltre indicato la ritenuta, insieme al raddoppio dell’imposta sulle transazioni finanziarie, tra le entrate permanenti principali della manovra [4].
Confartigianato, CNA, Casartigiani e Confimi Industria hanno chiesto la soppressione dell’art. 35, ritenendo che la misura sottragga liquidità alle imprese regolari [7]. Le stesse associazioni segnalano l’effetto combinato con l’art. 36, che restringe l’utilizzo in compensazione dei crediti fiscali per i soggetti con debiti iscritti a ruolo [7][8]. Il confronto in Commissione proseguirà con la valutazione di ammissibilità degli emendamenti presentati [7].
7. Cessione dei crediti e factoring: profili da verificare
Nel factoring il cedente incassa dal cessionario un’anticipazione sul credito, mentre il debitore ceduto paga alla scadenza al factor. La norma esaminata non disciplina l’applicazione della ritenuta quando il pagamento è eseguito dal debitore ceduto al cessionario, né il suo raccordo con le anticipazioni già corrisposte; rinvia al provvedimento attuativo le modalità operative [1]. Si tratta di un profilo che il provvedimento dovrebbe chiarire, e su cui le imprese che utilizzano la cessione dei crediti farebbero bene a richiedere indicazioni al proprio intermediario partner e al consulente fiscale.
Un’indicazione per analogia proviene dalla prassi sull’art. 25 del D.P.R. n. 600/1973. Nella risposta a interpello n. 68 del 7 marzo 2025, relativa alla cessione di un credito per prestazioni di lavoro autonomo, l’Agenzia delle entrate ha chiarito che la ritenuta si applica al pagamento eseguito dal cessionario al cedente e non a quello eseguito dal debitore ceduto al cessionario [10]. Si tratta tuttavia di una disciplina diversa, riferita ai redditi di lavoro autonomo: la sua estensione alla ritenuta sui pagamenti tra imprese non è confermata e dovrà essere verificata alla luce del provvedimento attuativo.
In termini generali, una ritenuta calcolata sul corrispettivo riduce la quota di fattura effettivamente incassata. Sul piano gestionale, ciò rafforza l’esigenza di pianificare con maggiore precisione tempi e importi degli incassi, anche quando si ricorre a strumenti di smobilizzo.
8. Checklist operativa per la PMI
- Classificare la clientela distinguendo i soggetti esclusi (concordato preventivo biennale, adempimento collaborativo, consumatori, forfettari) da quelli tenuti ad applicare la ritenuta.
- Stimare la ritenuta annua attesa sugli incassi 2028 e 2029, applicando rispettivamente l’1% e il 2% (o lo 0,5% e l’1% in caso di mancata approvazione dell’aumento).
- Confrontare la ritenuta attesa con le imposte sui redditi previste, per individuare il rischio di eccedenza e di crediti da compensare.
- Aggiornare previsioni di incasso e piano di tesoreria sul valore netto della ritenuta, con particolare attenzione alle fatture emesse nel 2027 e pagate dal 2028.
- Verificare contratti e condizioni di pagamento, incluse le clausole sull’indicazione e sul trattamento della ritenuta nei rapporti con clienti e fornitori.
- Seguire l’iter degli emendamenti e la pubblicazione del provvedimento dell’Agenzia delle entrate.
- Confrontarsi con il consulente fiscale e con l’intermediario partner sugli effetti per eventuali operazioni di cessione o anticipazione dei crediti.
9. Conclusioni
L’articolo 35 non introduce un nuovo tributo, ma raddoppia un acconto già previsto e ne anticipa il peso sulle imprese che incassano da altre imprese. Per i contribuenti regolari l’effetto è prevalentemente finanziario; per le PMI con margini ridotti, perdite o crediti d’imposta può tradursi in un’immobilizzazione di liquidità non trascurabile. Il testo è ancora soggetto a modifiche e la disciplina attuativa non è stata emanata: la prudenza consiglia di costruire fin d’ora scenari di tesoreria alternativi e di rivedere il ciclo degli incassi prima dell’inizio dell’applicazione, fissato al 1° gennaio 2028.
Riferimenti normativi e fonti
[1] Legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), Gazzetta Ufficiale n. 301 del 30 dicembre 2025, S.O. n. 42/L, art. 1, commi 112-115.
[2] Decreto legislativo 24 marzo 2025, n. 33, Testo unico in materia di versamenti e di riscossione, art. 38, comma 1 (quinto, sesto e settimo periodo, nel testo modificato dalla L. 199/2025) e art. 41, comma 1.
[3] Camera dei deputati, Servizio Studi, Dossier Legge di bilancio 2027, A.C. 3174-bis, Volume I, art. 35 «Ritenuta d’acconto nelle transazioni business to business» (9 novembre 2026).
[4] Audizione del Ministro dell’Economia e delle Finanze davanti alle Commissioni Bilancio riunite di Camera e Senato, 12 novembre 2026, riportata da ItaliaOggi, 13 novembre 2026.
[5] Informazione Fiscale, «Manovra 2027: ritenuta sulle fatture B2B», con dati della relazione tecnica al ddl di bilancio 2027.
[6] Fiscal Focus, «Ritenuta sui pagamenti tra imprese: la Manovra 2027 raddoppia le aliquote», 17 novembre 2026.
[7] PMI.it, «Richieste su fisco, PMI e professionisti in Manovra 2027» e aggiornamento del 18 novembre 2026 sugli emendamenti.
[8] Camera dei deputati, memorie depositate nelle audizioni presso le Commissioni Bilancio riunite, 10-12 novembre 2026 (A.C. 3174-bis).
[9] MySolution, «Ritenute B2B. Perimetro soggettivo confermato nel ddl di bilancio», 5 novembre 2026.
[10] Agenzia delle entrate, risposta a interpello n. 68 del 7 marzo 2025 (art. 25 D.P.R. n. 600/1973, cessione di crediti per prestazioni di lavoro autonomo).
Per approfondire
Servizi Credif attinenti: Factoring e Reverse Factoring; Finanziamenti PMI.